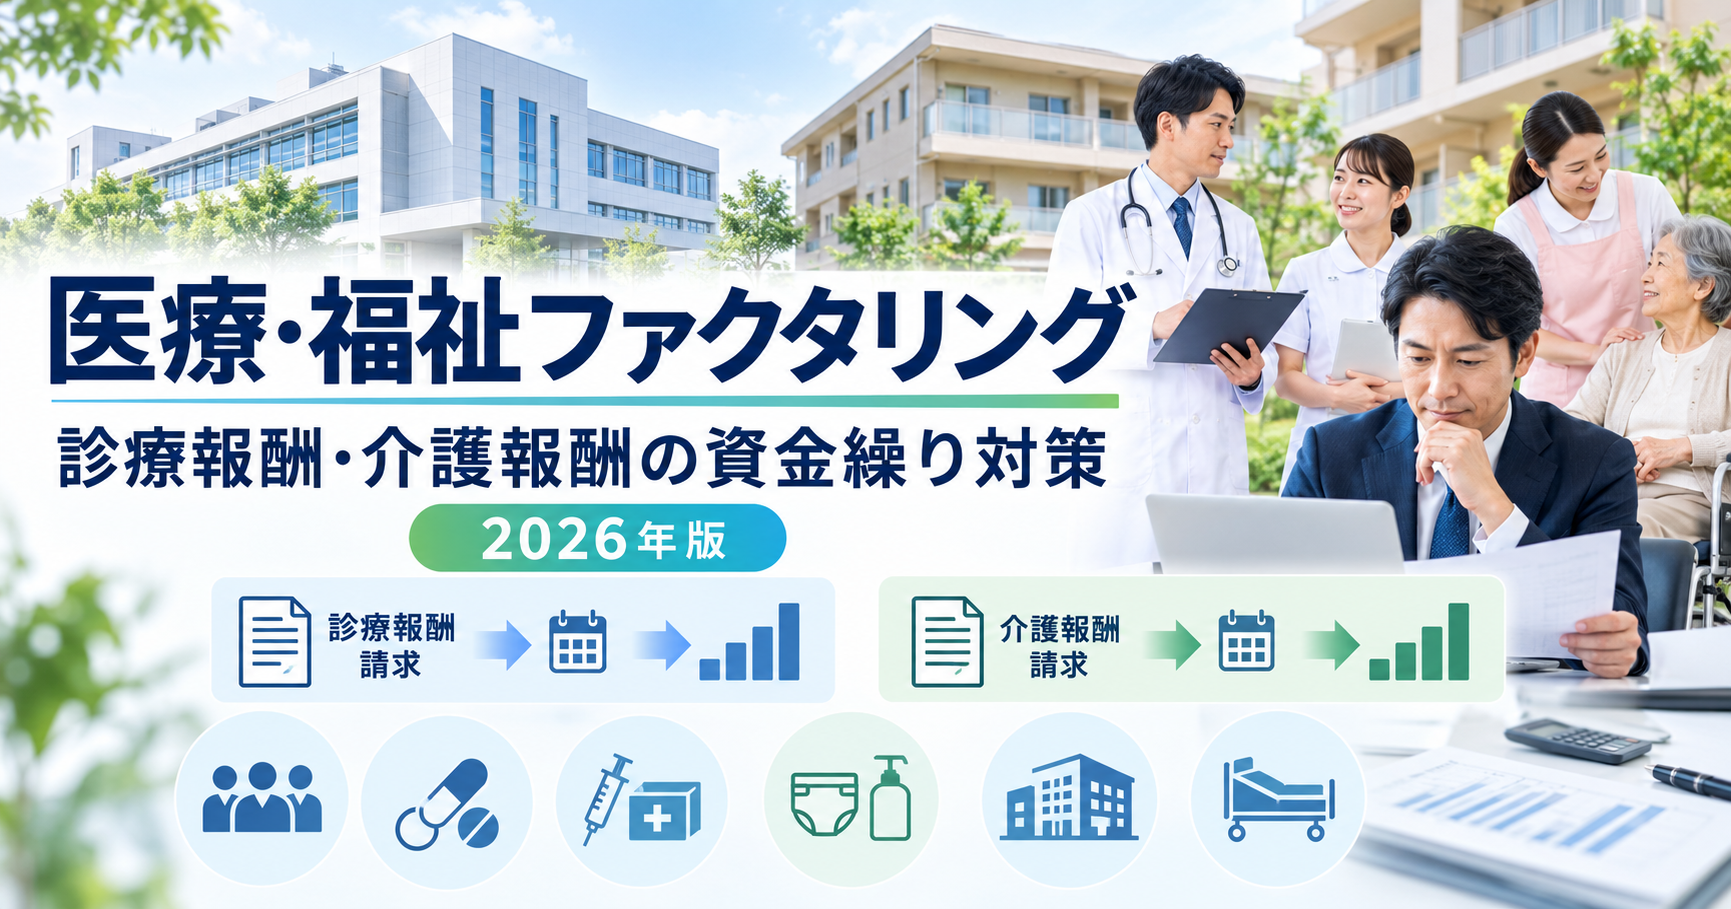
医療・福祉業では、診療報酬・介護報酬・調剤報酬などの請求から入金までに時間差がある一方、人件費、医薬品費、消耗品費、家賃、施設運営費などの支払いは毎月発生します。医療・福祉向けファクタリングには、診療報酬や介護報酬などを対象とする専門型と、一般企業への売掛金を対象とする通常のファクタリングがあります。本記事では、それぞれの違いと資金繰り対策を解説します。
重要:診療報酬、介護報酬、調剤報酬、障害福祉サービス等の報酬債権は、一般的な企業間ファクタリングとは取扱条件が異なります。通常のファクタリング会社が必ず対応しているわけではないため、対象債権を取り扱う専門サービスかどうかを事前に確認してください。
医療・福祉業のファクタリングは3種類に分けて考える
医療・福祉業で「ファクタリング」と呼ばれる資金化方法は、対象となる債権によって仕組みが異なります。まず、自院・自施設が保有する債権がどの種類に該当するかを整理することが重要です。
診療報酬ファクタリング
病院、クリニック、歯科医院などが支払基金や国保連等へ請求する診療報酬債権を、支払日前に資金化する仕組みです。一般的な企業間ファクタリングとは売掛先や手続きが異なります。
介護・福祉報酬ファクタリング
介護事業者、障害福祉サービス事業者、児童発達支援事業者などが国保連等へ請求する報酬債権を早期資金化する仕組みです。
一般売掛金ファクタリング
医療・福祉関連事業者が一般法人や取引先に対して保有する通常の売掛債権を資金化する方法です。診療報酬・介護報酬ファクタリングとは対象債権が異なります。
診療報酬ファクタリングとは
診療報酬ファクタリングは、医療機関が支払基金や国保連等へ請求した診療報酬債権を、通常の支払日より前に資金化する方法です。診療報酬の入金を待つ間にも給与、医薬品費、医療材料費、家賃などの支払いが発生するため、短期的な資金繰り対策として利用されることがあります。
- 病院・クリニック・歯科医院などが主な対象
- 診療報酬債権が対象
- 一般企業への請求書ファクタリングとは仕組みが異なる
- 手数料分だけ最終的な受取額は減少する
- 継続利用する場合は資金繰り全体への影響を確認する
介護報酬ファクタリングとは
介護報酬ファクタリングは、介護事業者が国保連等へ請求する介護報酬債権を早期資金化する仕組みです。介護事業では報酬入金を待つ間にも、人件費、家賃、給食費、介護用品費、車両費などが継続的に発生します。
訪問介護
ヘルパー等の人件費、移動費、車両費などが毎月発生するため、報酬入金までの運転資金管理が重要です。
デイサービス
人件費、家賃、送迎車両費、給食費、光熱費などの固定的な支払いが発生します。
介護施設
職員給与、食材・消耗品、設備維持費など、施設運営に必要な支出が継続的に発生します。
開業直後の介護事業所
利用者数が安定する前でも一定の人員配置や施設費が必要になるため、立ち上げ時の運転資金を確保する必要があります。
福祉事業でも報酬債権の早期資金化が利用される
福祉分野では、障害福祉サービス、児童発達支援、放課後等デイサービスなどで、国保連等に請求する報酬を対象とする専門的なファクタリングサービスがあります。介護報酬と同様に、一般的な請求書ファクタリングとは取扱条件が異なるため、福祉報酬債権への対応可否を確認してください。
ポイント:「医療・福祉業だから通常のファクタリング会社でも利用できる」とは限りません。診療報酬・介護報酬・障害福祉報酬など、債権ごとに対応サービスを確認する必要があります。
医療・福祉業で資金繰りが発生しやすい場面
医療・福祉業は報酬の入金サイクルと毎月の支払いに時間差があるため、利益が出ていても手元資金が不足することがあります。特に以下のような場面では、資金繰り表による管理が重要です。
人件費の支払い
医師、看護師、介護職員、ケアスタッフ、事務職員などの給与は毎月発生します。報酬入金の時期にかかわらず支払いが必要です。
医薬品・医療材料・消耗品
医療機関では医薬品、医療材料、衛生用品などを継続的に仕入れる必要があります。
施設運営費
家賃、光熱費、給食費、介護用品、車両費など、医療・福祉施設の運営費は毎月発生します。
開設・増床・利用者増加時
開業直後や事業拡大時には、売上が安定する前から人員配置や設備・備品への支出が必要になります。
医療機器・設備の更新
高額な医療機器や施設設備については、ファクタリングだけでなく融資やリースなど中長期の資金調達方法も比較する必要があります。
医療・福祉ファクタリングを比較するときの確認ポイント
医療・福祉分野では、単純な入金スピードだけでなく、対象債権と契約方式を確認することが重要です。
-
対象となる報酬債権を確認する
診療報酬、調剤報酬、介護報酬、障害福祉報酬など、保有する債権が取扱対象か確認します。 -
手数料と実際の入金額を確認する
表示上の手数料だけではなく、最終的にいくら受け取れるのかを確認します。 -
初期費用・事務費用等を確認する
契約時や継続利用時に別途費用が発生しないか確認してください。 -
入金スケジュールを確認する
いつ資金化され、残額がいつ精算されるのかまで確認します。 -
解約条件を確認する
継続利用後にファクタリングを停止すると、通常の報酬入金サイクルへ戻るまで資金繰り負担が発生する場合があります。
一般売掛金ファクタリングとの違い
通常の企業間ファクタリングでは、法人や事業者に対する請求書・売掛金を資金化します。一方、医療・介護・福祉報酬ファクタリングでは、国保連や支払基金等に対する報酬債権を扱う専門サービスが中心です。
| 種類 | 主な対象債権 | 主な利用者 | 注意点 |
|---|---|---|---|
| 診療報酬ファクタリング | 診療報酬債権 | 病院・クリニック・歯科医院等 | 専門サービスへの対応確認が必要 |
| 介護報酬ファクタリング | 介護報酬債権 | 介護事業者 | 国保連請求への対応確認が必要 |
| 福祉報酬ファクタリング | 障害福祉等の報酬債権 | 障害福祉・児童発達支援等 | 対象サービス区分を確認 |
| 一般売掛金ファクタリング | 一般法人への売掛金 | 医療・福祉関連法人等 | 報酬債権とは別商品として確認 |
ファクタリング以外の資金調達も比較する
医療・福祉業では、短期的な報酬入金待ちだけでなく、施設建設、医療機器、設備整備、土地取得、長期運転資金などの資金需要もあります。こうした中長期の資金については、福祉医療機構(WAM)、金融機関、日本政策金融公庫、リース等も比較対象になります。
基本的な考え方:診療報酬・介護報酬などの入金待ちによる短期的な資金ギャップには報酬ファクタリング、施設整備・医療機器・大型設備などの中長期資金には融資やリースなど、資金用途によって方法を分けて検討しましょう。
長期利用によるコストにも注意する
ファクタリングは入金時期を前倒しできる一方、利用するたびに手数料が発生します。毎月継続的に利用すると、本来受け取る診療報酬・介護報酬等から手数料が差し引かれ続けるため、中長期では収益を圧迫する可能性があります。
利用停止時の資金繰りも確認する
継続利用している状態からファクタリングを停止すると、通常の入金サイクルへ戻るまで一時的に資金の空白期間が生じることがあります。導入前だけでなく、終了時の資金計画まで確認してください。
医療・福祉業のファクタリングに関するよくある質問
病院・クリニックなどが支払基金や国保連等へ請求する診療報酬債権を、通常の支払日前に資金化する方法です。一般企業への売掛金を扱う通常のファクタリングとは対象債権や手続きが異なります。
介護事業者が国保連等へ請求する介護報酬債権を、通常の支払日前に資金化する仕組みです。利用条件や手数料、入金時期は提供会社によって異なります。
障害福祉サービスや児童発達支援などの報酬債権を取り扱う専門サービスがあります。ただし、すべてのファクタリング会社が対応しているわけではないため、対象となる報酬債権を確認してください。
必ずしも対応しているとは限りません。診療報酬・介護報酬・福祉報酬は専門的な債権であるため、申込前に対象債権の取扱可否を確認してください。
資金用途によって異なります。報酬入金待ちによる短期的な資金ギャップではファクタリングが選択肢になりますが、施設整備や医療機器など中長期の資金需要では、WAMや金融機関融資、リースなども含めて比較してください。
まとめ|診療報酬・介護報酬と一般売掛金を分けて考える
医療・福祉業では、診療報酬、介護報酬、調剤報酬、障害福祉報酬など、一般企業の売掛金とは性質の異なる債権があります。ファクタリングを検討する場合は、まず自院・自施設が保有する債権の種類を確認し、その債権に対応したサービスを比較することが重要です。
対象債権・手数料・実際の入金額・解約条件まで確認してから判断しましょう。
設備投資などの中長期資金については、融資やリース等も含めて比較してください。